
viernes, 27 de abril de 2012


sábado, 14 de abril de 2012
Potencial bajista de la corrección y nuestra posición
La semana
De nuevo bajista, elevando al -6% la pérdida que acumula RV EUR (EuroStoxx) en el mes de abril. El IBEX 35 vuelve a liderar las caídas, arrastrado por el sector bancario y las constructoras (ACS y FCC pierden más de un 7% en la semana). La repreciación de riesgo soberano periférico y el profit warning de Nokia ha dejado sin apoyos a dos sectores clave en el rebote de 1T12: bancos y tecnología.
El análisis
El cambio de tendencia en la renta variable mundial ya es evidente, la subida lineal desde los mínimos de diciembre ha finalizado. Y como apuntamos en el informe diario del 7 de marzo es momento de establecer objetivos de corrección ante un entorno donde la renta variable deberá encontrar soporte en argumentos fundamentales, sin olvidarnos de las referencias técnicas. En este último punto, la RV Mundial tiene un potencial bajista mínimo del 6%, que llevaría a la curva de precios de nuestro índice a la media de 200 sesiones. En caso de perder esta guía (muy probable en nuestra opinión) el soporte clave de medio plazo está un 11% por debajo del cierre de hoy (ver gráfico).
Por fundamentales también vemos recorrido bajista. Los mercados de acciones en general, y el IBEX 35 en particular, no están cotizando un riesgo de recaída de ciclo que en algunas regiones está confirmado (esperamos un -2,3% en PIB España 2012). Los 7.300 puntos de hoy en IBEX 35 son compatibles con unas expectativas de crecimiento de los beneficios para los próximos tres años del -0,6% (media anual acumulada); en el suelo de 2009 las expectativas implícitas eran del -8%. Si el mercado retoma esta última referencia (-8%) el objetivo para el IBEX 35 está en 6.800 pts.
Recomendación
Seguimos con la protección activa (compra de PUT en febrero y marzo; y venta de futuros), y posiciones infraponderadas en RV a la espera de señales para desplazar peso desde liquidez hacia riesgo

lunes, 9 de abril de 2012
¿Está la Reserva Federal desesperada...
...o promoviendo el crecimiento?
Es la pregunta que se hace Hussman en la carta semanal (aquí)
Como siempre, una buena lectura para empezar la semana.
What we've observed in the employment figures is not recovery, but desperation. Having starved savers of interest income, and having repeatedly subjected investors to Fed-induced financial bubbles that create volatility without durable returns, the Fed has successfully provoked job growth of the obligatory, low-wage variety. Over the past year, the majority of this growth has been in the 55-and-over cohort, while growth has turned down among other workers. Meanwhile, overall labor force participation continues to fall as discouraged workers leave the labor force entirely, which is the primary reason the unemployment rate has declined. All of this reflects not health, but despair, and explains why real disposable income has grown by only 0.3% over the past year (...)
(...) Over the weekend, the New York Times published a good article (Some Dreary Forecasts from Recovery Skeptics) that summarized the concerns of a number of economic observers, placing Lakshman Achuthan of the ECRI and me into the classification of "perma-bears." Actually, with respect to the economy, I'm pleased to be in good company, and don't greatly object to the "perma-bear" label in that I continue to believe major underlying economic problems have merely been kicked down the road and remain unresolved (primarily an overhang of unserviceable debt, which continues to need restructuring, and which will leave the global economy prone to recurring crises until that happens).
I also periodically get the "perma-bear" label with respect to my views on the financial markets. While I do believe that stocks have been generally overvalued since the late-1990's (a view that is supported by the predictably dismal overall total returns on stocks since that time), I do think that some observers misclassify the 2009-early 2010 period as being a reflection of our standard investment strategy instead of what it was - a period when we suspended risk taking until we were confident that we had adequately stress-tested our methods against Depression-era data. That may seem like a distinction without a difference, but the difference is that for most periods since 2000, our present investment methods would do very little differently than we actually did in practice (though there are of course a few moderate differences due to various refinements and ongoing research). The 2009-early 2010 period is distinct in that it is not at all indicative of the hedge position that can be expected of our strategy in future market cycles, even under identical conditions and evidence. The fact that we removed about 70% of our hedges in 2002 (when our projection for 10-year S&P 500 total returns was not much more compelling than what it is today), should be some evidence of that.
Financial markets fluctuate, and prospective returns change. We will undoubtedly have ample opportunities to accept financial risk in expectation of reasonable returns, and if history is any guide, those opportunities will emerge well before our economic problems are behind us. What concerns me here is the refusal of investors to even recognize those problems; the army of hostile syndromes we observe in both financial and economic data; the blind faith that simply changing the mix of Treasury debt and bank reserves can produce growth and put a floor under speculative assets; the near-complete denial of ongoing debt strains; and heavily bullish sentiment that Investors Intelligence correctly notes is now in "territory associated with market tops."
sábado, 31 de marzo de 2012
La semana en Bolsa y las claves para el próximo trimestre
China y los índices periféricos del Área euro lideran la corrección de la última semana del trimestre. Las caídas en estas regiones superan el 3% en la semana, destacando los mercados de España e Italia. En el lado opuesto, México, Indonesia y Turquía logran cerrar en positivo las últimas cinco sesiones de un primer trimestre excepcionalmente bueno, en líneas generales, para los mercados de acciones. Por sectores, en el Área euro sobresalen la toma de beneficios en Bancos (-5% en la semana) y en Oil&Gas (-3,8%), con reorientación de flujos hacia áreas con poca beta.
La actual posición en el ciclo de la economía global no es lo suficientemente sólida para tomar el relevo alcista de la expansión de los balances de los bancos centrales. Cuando analizamos la evolución de la renta variable europea desde los mínimos de septiembre (+15%) encontramos dos catalizadores: (1) recuperación marginal de los indicadores adelantados y (2) entorno de liquidez expansivo del BCE. Una combinación de variables que ha cambiado de signo en el último mes. Las subastas de liquidez a tres años ya no están en agenda (de momento) y la variación marginal de los indicadores adelantados ha sido negativa (marzo por debajo de la de febrero), por primera vez desde hace cuatro meses (gráfico).
La renta variable europea sigue infraponderada en nuestro asset allocation global para el mes de abril. En el bloque desarrollado, el último movimiento en cartera ha sido una toma de beneficios en RV USD (bajamos a neutral), dejando a Japón como única región sobreponderada. En el frente emergente, China e India siguen con un menor peso relativo en nuestras carteras.
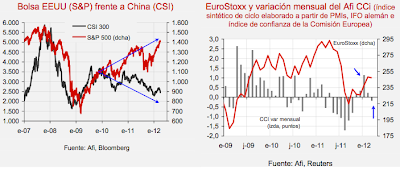
La actual posición en el ciclo de la economía global no es lo suficientemente sólida para tomar el relevo alcista de la expansión de los balances de los bancos centrales. Cuando analizamos la evolución de la renta variable europea desde los mínimos de septiembre (+15%) encontramos dos catalizadores: (1) recuperación marginal de los indicadores adelantados y (2) entorno de liquidez expansivo del BCE. Una combinación de variables que ha cambiado de signo en el último mes. Las subastas de liquidez a tres años ya no están en agenda (de momento) y la variación marginal de los indicadores adelantados ha sido negativa (marzo por debajo de la de febrero), por primera vez desde hace cuatro meses (gráfico).
La renta variable europea sigue infraponderada en nuestro asset allocation global para el mes de abril. En el bloque desarrollado, el último movimiento en cartera ha sido una toma de beneficios en RV USD (bajamos a neutral), dejando a Japón como única región sobreponderada. En el frente emergente, China e India siguen con un menor peso relativo en nuestras carteras.

jueves, 29 de marzo de 2012

viernes, 23 de marzo de 2012
El sector bancario del EuroStoxx en mínimos de ciclo. ¿Oportunidad de compra?
El sector bancario del EuroStoxx es, junto con Recursos Naturales, Seguros y Utilities, uno de los cuatro sectores con un valor de mercado por debajo del valor en libros (es decir, con un ratio Precio / Valor Contable por debajo de la unidad). En el caso de los bancos, el ratio PVC se sitúa en 0,5x, muy cerca de los mínimos de 2009. ¿Es una oportunidad de compra?


Preguntas y respuestas:
jueves, 22 de marzo de 2012
¿Liquidez para más compra de Bolsa? No mucha
El ratio de liquidez de los fondos de acciones en EEUU apenas alcanza el 3,75%, una mala noticia para las teorías sobre la "liquidez que está esperando en las orillas para entrar en los mercados de acciones" (el mito del "cash on the sidelines").
Mientras tanto, sigo tarareando.... "is everybody in?!....the ceremony is about to begin...."

Mientras tanto, sigo tarareando.... "is everybody in?!....the ceremony is about to begin...."

martes, 20 de marzo de 2012
Lo que sube, baja. Brillante informe desde GMO
Impresionante research de James Montier (aquí) sobre los beneficios y sus determinantes.
Conclusions
To us, the macro profits equation is a simple but powerful tool for understanding the drivers of profits, and helps us assess their sustainability. It is a useful organizing framework for thinking about the possibility of a structural break in profit margins. When we look at the drivers of today’s high profit margins, we find fiscal deficits behind the high profit margins of many countries. There is nothing “wrong” with this per se, but it does suggest that moves toward fiscal retrenchment will bring margins back toward more normal levels. It seems unlikely that “this time is different” when it comes to mean reversion in margins: what goes up must come down.


To us, the macro profits equation is a simple but powerful tool for understanding the drivers of profits, and helps us assess their sustainability. It is a useful organizing framework for thinking about the possibility of a structural break in profit margins. When we look at the drivers of today’s high profit margins, we find fiscal deficits behind the high profit margins of many countries. There is nothing “wrong” with this per se, but it does suggest that moves toward fiscal retrenchment will bring margins back toward more normal levels. It seems unlikely that “this time is different” when it comes to mean reversion in margins: what goes up must come down.


Primeras señales de debilidad en los resultados empresariales de EEUU
Richard Bernstein, uno de los mejores analistas de acciones de EEUU durante su etapa en Merrill Lynch (ahora tiene su propia firma) acaba de publicar un informe que no tiene desperdicio.
"Negative earnings surprises are on the rise in the US: over half of the S&P 500 has reported and 30% of the companies have reported negative earnings surprises versus a long-term average of 24%. However, negative earnings surprises are significantly higher outside the US. Additionally, recent economic data suggest that a revival of the US household sector may be underway. We expect the secular outperformance of US assets to continue"
Aquí, el informe completo

jueves, 15 de marzo de 2012

Suscribirse a:
Entradas (Atom)